南三陸町の資金繰り整理
志津川湾のわかめを背景に、加工業の資金を考える
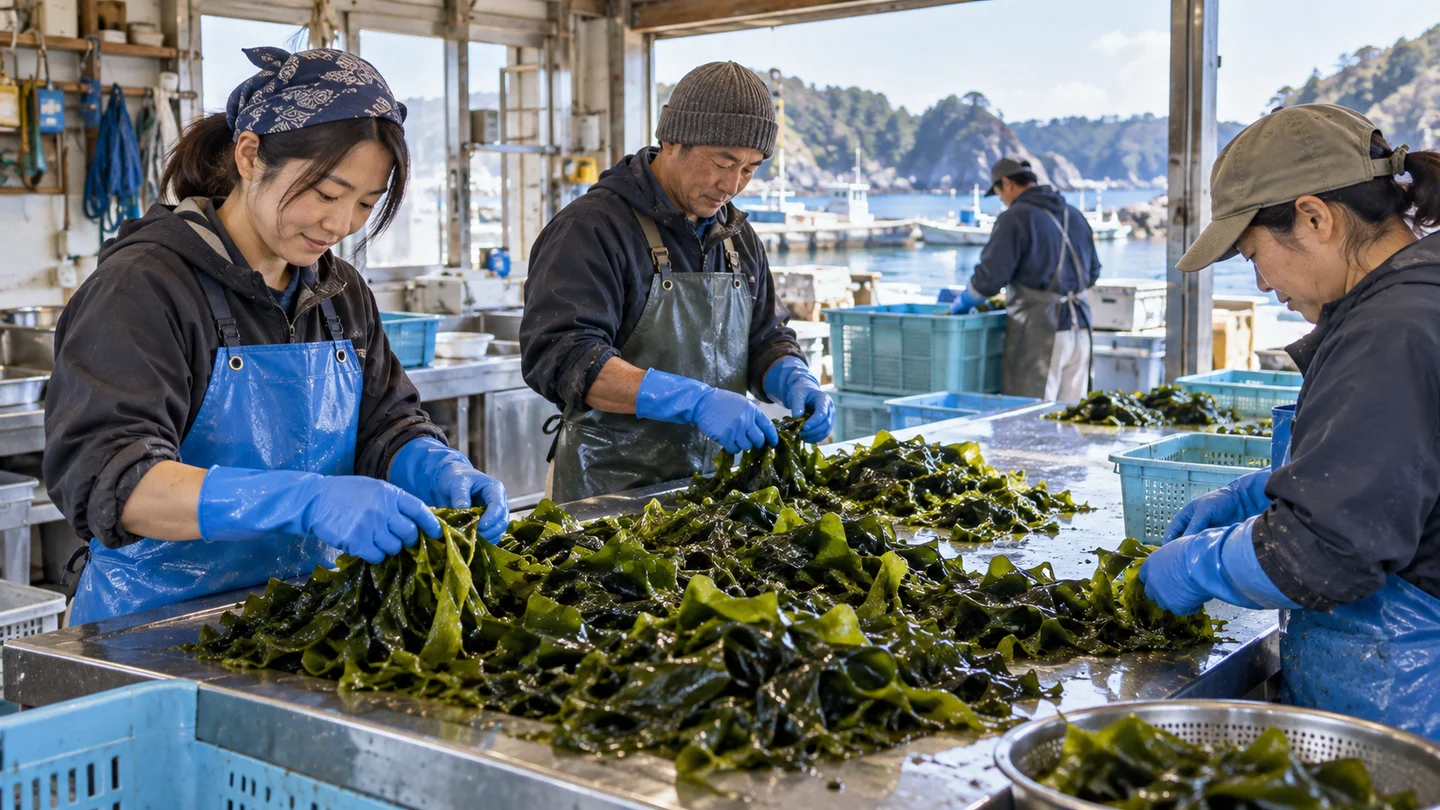
南三陸町の自然環境活用センターは、寒流と暖流の影響を受ける志津川湾で生物相の調査を行っています。県の養殖振興プランも、南三陸町を含む北部地区でわかめなどが生産されていることを紹介しています。この地域産業を背景として、本稿では原料を買い取り、加工・販売する架空の事業者を取り上げます。養殖漁業者自身の経営とは区別した設定です。
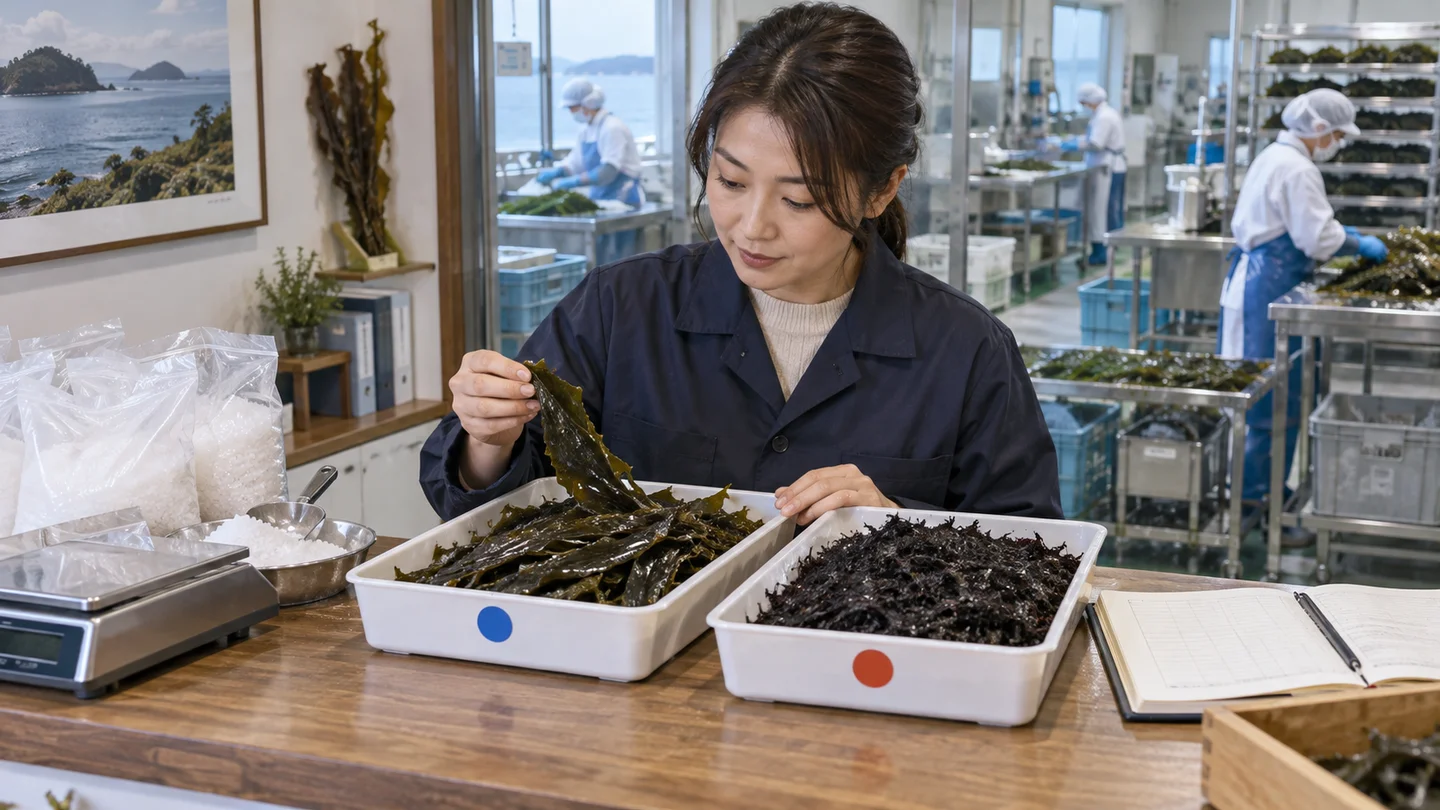
加工では原料ロット、受入重量、用途別の振り分け、加工後の製品重量、保管場所をつなぎます。水分、塩、除去部分などによって重量の意味が変わるため、原料1キロが常に同じ量の商品になるとは置きません。ここに示す数量管理は説明用の考え方で、地域共通の歩留まりや加工手順を定めるものではありません。
- 生鮮と塩蔵へ同じ原料を二重に回していない?
- 保管品の回収予定と前受金をどう分ける?
- 販売減の後に返済・保管費を払える?
- 加工事業と養殖で相談先はどう違う?
01|課題
早く売る分と保管する分を、同じ回収日にしない
南三陸町で本稿の事業を営む場合、原料・包材の仕入れ・加工給与・塩・熱源・追加加工・配送・保管・既存の支払の支払日と売上代金の入金日を照合します。 費用が発生する日と現金を支払う日は同じとは限りません。利益が出ていても、支払いが回収より先なら現預金が不足することがあります。
02|なぜ発生したか(原因)
未販売の塩蔵品と、受注済みの残代金を区分する
生鮮販売は受入先の検品と回収条件、塩蔵品は加工完了、保管、受注、出荷後の精算というように、商品ごとに回収までの段階が異なります。原料の買付日を基点として、それぞれの入金が来るまでに何を払うかを並べます。生鮮だから現金即収、塩蔵だから長期保存できると一律には決めません。
塩蔵在庫の販売見込みは、受注確定分と未受注分を分けます。賞味期限、保存条件、返品・値引き条件は自社の商品仕様と契約で確認し、販売が遅れた場合の費用を計上します。安全性を保てない在庫を、売上見込みを守るために販売する計画にはしません。
03|解決策
前受金は将来の売上から引き、包材の分納も後日へ戻す
架空例では42日目に入る販売代金140万円のうち、注文先が承諾した30万円を7日目に受け取ります。42日目の残代金は110万円です。仕様、納期、取消時の返金条件を合意し、入金を確認してから資金表へ反映します。まだ受注していない在庫に前受金が付く前提にはしません。
7日目の仕入支払90万円には、未納入の包材25万円を含む設定です。品質・供給に支障のない分納を仕入先と合意し、その支払を28日目へ移します。原料の適切な処理や必要な衛生費を削減する案ではなく、後日に払う25万円を必ず残します。二つの合意があっても14日目に25万円不足します。
手元資金 70万円
以下は説明用の架空試算です。回収はすべて入金予定の仮定で、実績や入金保証ではありません。
原料・包材の支払|残高-20万円
前の残高70+入金予定(仮定)0-支払90=-20万円。調整・新規借入を入れる前の残高です。
加工給与・塩・熱源|残高-80万円
前の残高-20+入金予定(仮定)0-支払60=-80万円。調整・新規借入を入れる前の残高です。
生鮮等の販売代金|残高20万円
前の残高-80+入金予定(仮定)100-支払0=20万円。調整・新規借入を入れる前の残高です。
追加加工・配送|残高-50万円
前の残高20+入金予定(仮定)0-支払70=-50万円。調整・新規借入を入れる前の残高です。
塩蔵品の代金・諸支払|残高30万円
前の残高-50+入金予定(仮定)140-支払60=30万円。調整・新規借入を入れる前の残高です。
MODEL CASE
南三陸町の架空試算|14日目の80万円不足を検証
上の図解と同じ事業・金額を使います。実在企業の実績でも地域平均でもありません。単位は万円。表示日以外の出入りはなく、同日内は予定入金と借入が支払前に利用できる仮定です。開始残高70、期間の入金予定合計240、通常支払合計280で、調整前の期間末は30万円です。給与・必要な品質管理費等を含む所定の支払いは保ったまま比較します。
開始70万円から日付順に計算すると、表示期間の最大不足は14日目の80万円です。期間末だけを見ず、この日の支払いに対応できるかを判断します。
42日目の販売代金140万円から30万円を7日目へ前倒しし、残代金は110万円とします。7日目の包材25万円は合意して28日目へ移し、後日の支払から消しません。合意後も14日目に25万円不足します。
合意後も残る不足25万円に対し、借入40万円、費用3万円を仮定します。費用は説明用の一括仮定で、利率や相場ではありません。実際は利息・保証料等の発生日も分けて見積もります。
新規返済は42日目に元利合計8万円が発生する仮定です。残る債務が完済した例ではないため、翌日以降の返済も13週間表へ追加します。
判断のポイント借入40万円が14日目の支払前に実行され、当初費用3万円を払う仮定なら、残高は7日目35万円、14日目12万円、21日目112万円、28日目17万円です。42日目は残代金110万円の回収、通常支払60万円、元利返済8万円を経て59万円となります。
42日目に販売代金が50万円減り、残代金が110万円から60万円になり、追加保管費10万円も払う仮定では、残高は59-50-10=マイナス1万円です。最低余裕12万円まで13万円不足します。前受分の商品を契約どおり納める前提の例で、取消による返金があればさらに別に加えます。
取引条件の変更が一つも成立せず借入もなければ、上の調整前残高に戻ります。実務では予測の確度、口座別の利用可能額、税・社会保険、既存返済を漏れなく入れ、必要額を再算定します。
04|公的制度と資金調達の比較
加工・販売の申込みと、養殖の制度資金を分ける
南三陸町の中小企業振興資金融資あっせん制度は、町内で事業を営む中小企業者を対象とし、信用保険の対象業種であることなどを要件にしています。町内居住と同一事業の継続期間、町税の完納等も確認が必要です。原料を買って加工・販売する本例でも、自動的に対象となるのではなく、実際の業種と申込要件を取扱金融機関へ伝えます。審査の結果、希望に沿わない場合があります。
自ら養殖する事業の費用は、加工業の運転資金と混同せず、県の水産業制度金融の窓口にも確認します。県の中小企業融資制度は農林漁業を対象外としているためです。複数の部門がある場合は、原料購入、加工設備、養殖設備のどれに使う資金かを資料で分けます。
銀行・公庫融資
時間、事業計画、返済見込みを確認し、優先して検討します。
ビジネスローン
金利、手数料、毎月返済額、総返済額、提供会社の登録を確認します。
ファクタリング
請求済み売掛金の手数料と実際の手取り額を比較します。
リースバック
車両・重機・設備を使用し続ける条件と総負担を確認します。
4つの確認項目から、比較する候補を絞ります
複数に該当する場合必要時期、手取り額、総費用、90日後の残高を同じ条件で比較
DEADLINE GUIDE
南三陸町で確認を進める順序
次の順序は作業の目安で、審査や着金にかかる日数を保証するものではありません。支払先・相談先に必要な日付を伝え、回答待ちの項目を残します。
販売先と加工能力、保管可能量を照合し、未受注在庫を区別します。
前受金の受領条件と包材25万円の分納・支払変更を記録します。
加工業の使途と実態を示し、手取り・実行日・返済日を確かめます。
出荷数量と追加保管費を直し、42日目以降の返済余力も確認します。
LOCAL ASSET OPTION
倉庫にある塩蔵品と、確定した請求を区別する
未受注の在庫は、売掛債権ではありません。ファクタリングを考える場合は、既に納品した商品の請求、検品結果、返品条件を確認し、対象となる債権があるかを確かめます。前受金を受け取った取引は、残る債権額を基にし、同じ代金を二重に資金化しないようにします。
冷蔵設備等を売却後も使う方法では、自社所有か、残債や担保があるか、保管を継続できるかを確認します。売却手取りだけでなく、利用料、電気代、修繕費、契約終了時の条件を保管品の販売計画へ重ねます。
当社へ相談した場合の進め方
当社の相談支援と、公的制度の審査・融資実行は別の手続です。以下は不足額を整理し、選択肢を比較するまでの流れです。
南三陸町の相談先・制度と地域の参考資料
地域産業の資料は事業の背景、融資の資料は利用条件を確認するためのものです。経営相談の窓口と融資審査・契約の主体は同じとは限りません。公式案内の対象、使途、必要書類、申請時期と実際の着金日を確認してください。
融資制度・手続の確認先
地域産業の参考資料
以下は地域背景の確認資料です。資金相談の受付先や、本稿の架空モデルの取引実績を示すものではありません。
契約・利用上の注意
05|相談資料と継続的な見直し
ロットごとの台帳で、製品と現金の行き先を追う
仕入れた原料を生鮮出荷、塩蔵、除去・廃棄へ振り分け、加工後の重量と販売数を照合します。余った原料を別の商品へ回すなら、追加加工費と販売先の条件も更新します。台帳の目的は、見かけの在庫評価を増やすことではなく、売れる数量と、それまでに必要な現金を確かめることです。
LOCAL REVIEW POINT
保管品の販売が減っても、返済と保管費を払えるか
資金表は短期の原料購入だけで閉じず、在庫が減るまで追います。販路ごとの引合いが受注に変わった時、品質・販売数量・控除額が変わった時に見直します。融資で14日目の不足をつないでも、42日目の販売が下振れすれば新たな不足が出るため、再注文を判断する前に確認します。
PREPARATION
相談前にそろえる資料
相手の確認に必要な範囲で、金額と日付を追える資料を用意します。個人情報や取引先の機密は、提出先と必要性を確かめて取り扱ってください。
原料と商品の対応
- 原料の買付日・受入重量・支払明細
- 生鮮と加工への振分け・製品重量の台帳
- 保存条件・期限と在庫のロット一覧
注文と合意の対応
- 塩蔵品の注文・取消・返金条件
- 実際の前受金・残代金・納期を記した合意書類
- 包材の分納日・支払日・追加費用
部門別の資金表
- 養殖と加工・販売の使途の区分
- 保管費・給与・既存返済を含む支払一覧
- 販売減と保管延長を置いた13週間表
TRUST CHECK
資金調達は手取りと将来の負担で比べる
銀行・公庫等の融資は審査と返済があり、金利だけでなく保証料・諸費用と実行日を確認します。ビジネスローンも総支払額と返済頻度を比較し、短い返済で次の資金不足を招かないかを見ます。ファクタリングは請求額と手取り額の差、追加費用、通知・登記、買戻し等の条件を確認し、元の回収を重複計上しません。金融庁は高い手数料による資金繰り悪化や、ファクタリングを装う貸付けに注意を促しています。契約の名称だけで判断せず、不明な点は公的窓口や専門家へ相談してください。
生鮮販売に回した原料を、塩蔵品の販売予定にも重ねて載せないでください。加工後の販売可能量と保管費を確認し、前受金は将来の残代金から差し引きます。
査定額から残債や費用を引いた手取りと、売却後に継続して払う利用料を分けます。契約終了まで業務を続けられる条件か確認してください。
本例の最低余裕12万円は説明用です。回収遅延や返金、予定外の修繕を想定し、翌月以降の返済を含めて実際の必要額を再計算します。
公式情報の確認日:2026年9月14日。地域の事実は上記の一次資料で確認しています。取引工程と数値は当記事が置いた架空の前提で、特定事業者の実績や制度の採択・融資を保証しません。制度は改定や受付状況の変化があるため、申込時に公式窓口へ再確認してください。画像はすべてAI生成の説明用イメージです。
順番を間違えるリスク
短期調達の返済や手数料が、その後の融資審査や資金繰りを圧迫する場合があります。
表面金利だけで選ぶリスク
金利以外の手数料、返済期間、実際の手取り額まで比べなければ総負担を判断できません。
借換えを繰り返すリスク
今月の不足だけを埋めると、翌月の返済によって同じ資金不足を繰り返す可能性があります。
ご相談内容や審査状況によって、ご案内できる方法は異なります。調達や審査結果を保証するものではなく、最終的な契約判断はお客様ご自身で行っていただきます。
06|よくある質問
南三陸町の資金繰り相談でよくある質問
Q原料の買付量から塩蔵品の売上を計算してよいですか。
原料重量と加工後の製品重量を分けてください。生鮮へ回す分、加工時に除く分、実際の製品数量を照合し、確認できた販売可能量から回収を見積もります。地域共通の換算率は本稿では置いていません。
Q生鮮で売れば必ず早く現金が入りますか。
受入先の検品・締日・支払条件によります。出荷の早さだけで入金日を決めず、生鮮と塩蔵それぞれの取引条件を確認してください。
Q前受金を受け取った塩蔵品の代金はどう記録しますか。
前受金と残代金に分けます。本例は140万円のうち30万円を先に受け取り、後日の回収を110万円に減らします。取消時の返金条件も確認し、前受金と売上全額を重複して足しません。
Q養殖と加工を兼業しているとき、町の融資制度を利用できますか。
実際の業種と資金使途によって確認が必要です。町の制度は信用保険の対象業種等が要件です。養殖に使う費用は県の水産業制度金融も含め、加工・販売分と分けて金融機関へ相談してください。
Q保管中の商品が予定どおり売れない場合はどうしますか。
未受注分の販売数量を下げ、追加保管費と返済を残して再計算します。本例では販売代金50万円減と保管費10万円増で42日目の残高がマイナス1万円になり、最低余裕12万円まで13万円不足します。
07|FREE CONSULTATION
南三陸町の不足額と資金調達の順番を無料で整理します
南三陸町で資金繰りを相談する際は、原料の用途別台帳と、塩蔵品の受注・保管・回収予定を分けて持参してください。最初に不足する日と金額を確認し、取引条件の見直しと資金調達を整理します。相談しただけで融資や契約が決まるものではありません。
- 相談無料
- 法人・個人事業主向け
- 契約するかは自由
※個人の生活費・遊興費を目的とするご相談は対象外です。