紫波町の資金繰り整理
紫波町のワイン用ぶどうの受入・発酵・熟成・瓶詰出荷は工程完了と現金回収が同日ではない
紫波町は県内有数のぶどう産地で、町産ぶどうを使うワイン醸造が農業振興と地域の魅力発信につながっています。
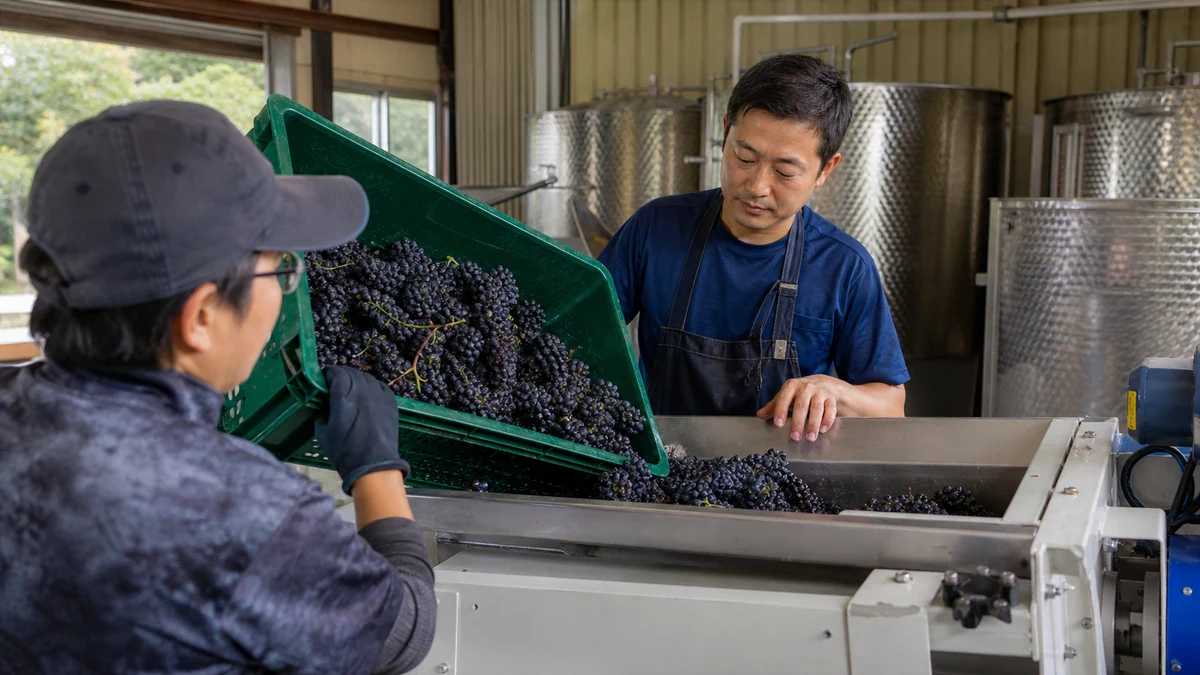
本稿では地元産ワイン用ぶどうを受け入れ、選果、除梗・破砕、発酵管理、圧搾、澱引き・熟成、分析、ブレンド、瓶詰、表示、酒税管理、出荷まで行う果実酒製造事業をモデルにします。現場の流れは「生産者・圃場・品種を確認→ぶどうを計量・受入→糖度・健全果を確認→選果→除梗・破砕→タンク番号を付与→酵母・温度・比重を記録→発酵→圧搾→澱引き→熟成→成分分析→ブレンドを承認→ろ過→瓶・栓を受入→瓶詰→ロット印字と表示を確認→製造数量・酒税帳簿を更新→箱詰め→出荷→受領・返品確定→請求・入金」です。生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金を対応させ、作業中・保留中・受領済みを分けます。ここで扱う紫波町の数値は、地域の平均売上、相場、特定企業の歩留まりを示しません。
ワイン用ぶどうは生産者、圃場、品種、収穫日、受入重量、糖度を原料ロットへまとめます。収穫見込みを仕込済み量へ加えず、実際の受入と選果後の数量をタンク番号へ移します。
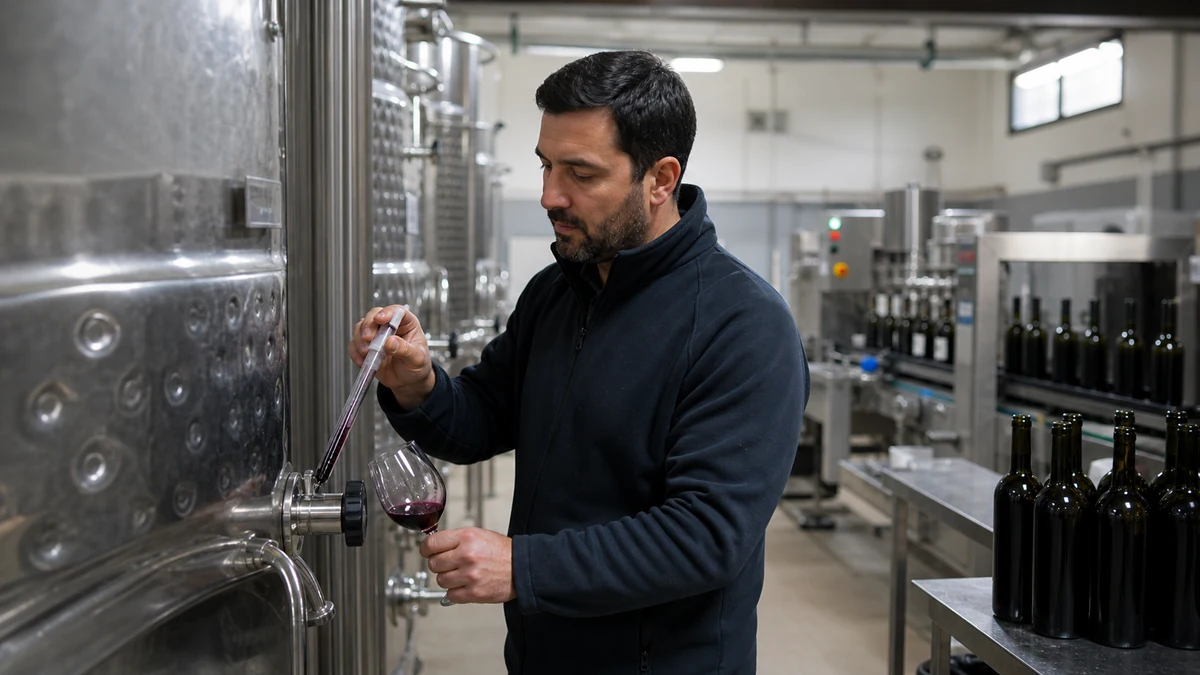
発酵中は酵母、添加物、温度、比重、開始・終了を記録し、圧搾、澱引き、熟成へ数量をつなぎます。タンク容量を瓶数へ単純換算せず、澱、分析、ブレンド、ろ過の差を残します。
01|課題
紫波町でワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の数量と請求額がずれる箇所
紫波町で本稿の事業を営む場合、醸造用ぶどう・副資材費・仕込・発酵管理人件費・分析・熟成・冷却費・瓶・栓・表示・配送費の支払日と売上代金の入金日を照合します。 費用が発生する日と現金を支払う日は同じとは限りません。利益が出ていても、支払いが回収より先なら現預金が不足することがあります。
02|なぜ発生したか(原因)
利益の問題と、支払日・入金日の時間差を分けて考えます
生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金のどこかが未確定なら、その数量を回収予定へ移しません。収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額は別欄で追い、確定した受領・精算だけを日付順に並べます。
支払側は醸造用ぶどう・副資材費185万円、仕込・発酵管理人件費135万円、分析・熟成・冷却費110万円、瓶・栓・表示・配送費110万円、設備返済・保険190万円です。酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡に必要な費用を守り、先送りできる費目とできない費目を区別します。
支出はぶどう受入期に集中し、その後も温度管理、分析、熟成、ろ過、瓶・栓、表示、箱、酒税対応が続きます。発酵が終わっても販売可能な製品ではないため、熟成中原酒を入金予定にしません。
瓶詰後も製品ロット、表示義務、製造・移出数量、酒税帳簿、出荷、受領、返品を確認します。直販は決済済み、卸売は検収・返品条件確定後に分けて回収日を置きます。
03|解決策
紫波町ではワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の記録から13週間表を作る
紫波町の資金表は、生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金を根拠に入金日を決めます。まず、卸先が受領し、製品ロット、数量、単価、返品、手数料が確定したワイン売上80万円について、支払通知日と可能な範囲の前倒しを相談。一方で、瓶詰計画が未承認の次回ロット向けで未納入の瓶・栓60万円について、確定瓶詰本数と手元在庫に合わせた分納と支払日を資材会社へ協議。いずれもワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の取引相手が合意する前は元の日付を残します。
紫波町の表では確定、条件確認中、未確定の三段階で色分けし、収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額は不足解消額へ加えません。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の入金が1週間遅れた場合と調整が成立しない場合も、同じ表で再計算します。
22日目までの支払730万円へ開始残高165万円と確定入金250万円を充てると315万円不足します。受領、製品ロット、数量、単価、返品、手数料が閉じた80万円だけを前倒し候補にします。
瓶詰計画が未承認の未納入瓶・栓60万円は、確定本数と手元在庫に合わせて分納を協議します。両方成立しても175万円残るため、酒税帳簿と検収通知を添え、元の回収日を消さずに必要額を出します。
不足額と期限を確定
通帳残高、根拠を確認した入金予定、醸造用ぶどう・副資材費・仕込・発酵管理人件費・分析・熟成・冷却費・瓶・栓・表示・配送費を日付順に並べます。
回収・支払条件を確認
請求漏れ、検収状況、入金前倒し、分割や期限変更を相談できる支払いを確認します。
必要額だけを比較
銀行・公庫融資と民間の資金調達を、総費用と翌月負担で比較します。
90日後まで見直す
返済・手数料を反映し、翌月以降も現金が残る計画になっているか確認します。
MODEL CASE
紫波町のワイン用ぶどうの受入・発酵・熟成・瓶詰出荷で315万円不足する架空試算
ここでは紫波町の地元産ワイン用ぶどうを受け入れ、選果、除梗・破砕、発酵管理、圧搾、澱引き・熟成、分析、ブレンド、瓶詰、表示、酒税管理、出荷まで行う果実酒製造事業を想定した架空例を使います。このワイン用ぶどうの受入・発酵・熟成・瓶詰出荷試算は、実在する経営体の売上、原価、取引条件を表しません。生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金が確定した取引だけを入金へ置き、収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額は除外します。
開始残高は165万円、22日目までの確定入金は受領・返品確定済みの卸売上190万円と、決済済みの直販・物産売上60万円の計250万円です。支払は醸造用ぶどう・副資材費185万円、仕込・発酵管理人件費135万円、分析・熟成・冷却費110万円、瓶・栓・表示・配送費110万円、設備返済・保険190万円、合計730万円です。したがって22日目の仮想残高は165+250-730=マイナス315万円です。紫波町の22日目に生じるこの一点の不足を、期間全体の最大不足額とはみなしません。
生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金を順に並べ、収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額を分離します。
受領・返品確定済みの卸売上190万円と、決済済みの直販・物産売上60万円と、醸造用ぶどう・副資材費185万円、仕込・発酵管理人件費135万円、分析・熟成・冷却費110万円、瓶・栓・表示・配送費110万円、設備返済・保険190万円を13週間の実日付へ置きます。
卸先が受領し、製品ロット、数量、単価、返品、手数料が確定したワイン売上80万円について、支払通知日と可能な範囲の前倒しを相談。また、瓶詰計画が未承認の次回ロット向けで未納入の瓶・栓60万円について、確定瓶詰本数と手元在庫に合わせた分納と支払日を資材会社へ協議。合意前は調整額をゼロとして残します。
酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡を守り、調達費用、新規返済、入金遅延を加えて最低残高を更新します。
判断のポイントワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の調整案は、前倒し80万円、支払日変更60万円、残る必要調達額175万円です。80+60+175=315万円となり、22日目の仮想残高をゼロへ戻します。前倒し入金はワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の元の入金日から除き、変更した支払は新しい日付に残します。
卸先が受領し、製品ロット、数量、単価、返品、手数料が確定したワイン売上80万円について、支払通知日と可能な範囲の前倒しを相談。瓶詰計画が未承認の次回ロット向けで未納入の瓶・栓60万円について、確定瓶詰本数と手元在庫に合わせた分納と支払日を資材会社へ協議。どちらも合意しない場合は不足315万円のままです。酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡、給与、税・社会保険を一方的に遅らせる案は採用しません。
175万円は紫波町で既に調達した額でも、13週間の最大不足額でもありません。元の回収日、変更後の支払日、調達費用、新規返済開始日まで含むワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の日別表で、期間最大の不足額と発生日を別に求めます。
04|当社のサービス
紫波町の相談で制度と運転資金を混同しない
発酵タンク内の容量と販売可能な瓶数は同じではありません。原料受入、発酵、圧搾、澱引き、分析、ブレンド、瓶詰、表示、移出、受領を分け、熟成中原酒を確定回収にしません。
相談先には生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金、支払一覧、通帳、借入返済表を同じ数字で示します。申請、審査、決定、契約、実行、着金を別の日付として扱い、未承認の制度資金をワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の確定残高へ先入れしません。
紫波町の相談では、タンク容量を売上にせず、原料ロット、発酵、分析、瓶詰、表示、酒税帳簿、製品受領を結びます。
銀行・公庫融資
時間、事業計画、返済見込みを確認し、優先して検討します。
ビジネスローン
金利、手数料、毎月返済額、総返済額、提供会社の登録を確認します。
ファクタリング
請求済み売掛金の手数料と実際の手取り額を比較します。
リースバック
車両・重機・設備を使用し続ける条件と総負担を確認します。
4つの確認項目から、比較する候補を絞ります
複数に該当する場合必要時期、手取り額、総費用、90日後の残高を同じ条件で比較
DEADLINE GUIDE
紫波町でワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の不足日までに進める順序
不足までの日数は制度資金の着金保証を意味しません。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の証拠確認、取引先協議、金融機関相談を並行し、酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡を止めない順番にします。
生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金と収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額を分け、13週間の不足日を確定します。
卸先が受領し、製品ロット、数量、単価、返品、手数料が確定したワイン売上80万円について、支払通知日と可能な範囲の前倒しを相談。同時に瓶詰計画が未承認の次回ロット向けで未納入の瓶・栓60万円について、確定瓶詰本数と手元在庫に合わせた分納と支払日を資材会社へ協議。
通帳、請求、返済、ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の工程証拠を町・金融機関等へ提示します。
酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡と給与等を確保し、支払前に相手先へ事情と再支払案を伝えます。
LOCAL ASSET OPTION
紫波町でワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の設備を資金化する前の確認
ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷で対象になり得るのは選果台、除梗破砕機、圧搾機、発酵・熟成タンク、冷却設備、ポンプ、ろ過機、分析器具、瓶詰・打栓機、ラベラー、洗浄設備、フォークリフトです。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷用資産が自社所有か、残債・担保・補助制度の処分制限がないかを機械番号・車台番号・契約書で確認します。紫波町の現場にある借用品、共同利用品、リース中の設備は自己判断で売却しません。
査定手取りと売却後の利用料、保守、保険、契約期間、解約条件を比較し、酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡を維持できるかを工程表で確かめます。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の翌月以降の固定費が増える場合は、受取額だけで採用を決めません。
紫波町で併せて確認したい公的相談窓口
紫波町・岩手県・金融機関の制度は、地元産ワイン用ぶどうを受け入れ、選果、除梗・破砕、発酵管理、圧搾、澱引き・熟成、分析、ブレンド、瓶詰、表示、酒税管理、出荷まで行う果実酒製造事業への適用、資金使途、許認可、保証、審査、実行日を分けて確認します。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷向けの申請を検討中でも、決定通知と着金日が確定するまでは13週間表の確定入金に含めません。
05|なぜ当社に依頼するのか
紫波町でワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の工程証拠が相談額を変える理由
生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金を一つの証拠線にすると、収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額と現金化できる取引を分けられます。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の量ではなく、検収・精算の済んだ金額から不足額を逆算します。
LOCAL REVIEW POINT
紫波町で調達後に見直すワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の採算と谷
調達後は生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金、醸造用ぶどう・副資材費、仕込・発酵管理人件費を月次で照合します。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の調整後支払日、元の回収日、新たな返済日を13週間表へ残し、次回工程に必要な安全費用を食い込ませない残高を決めます。紫波町に関する制度情報は2026-09-03に確認しましたが、受付・予算・審査・着金日は各窓口へ再照会してください。
提出前に、熟成中原酒を完成品へ入れていないか、表示・酒税記録が閉じたか、未納入瓶・栓だけを調整対象にしたかを確認します。
PREPARATION
紫波町のワイン用ぶどうの受入・発酵・熟成・瓶詰出荷で相談を早める資料
生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金を通帳、請求書、支払表へ結びます。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の同じ入金を重複計上せず、確認者と確認日を資料に残します。
残高・入金・返済
- 直近6か月の通帳
- ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷を含む13週間資金表
- 借入返済表・税社会保険の予定
受注・納品・精算
- 生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金の対応表
- 取引先別の請求・締日・入金日
- 返品・値引き・取消・控除の明細
原価・安全・設備
- 醸造用ぶどう・副資材費185万円、仕込・発酵管理人件費135万円、分析・熟成・冷却費110万円、瓶・栓・表示・配送費110万円、設備返済・保険190万円
- 酒類製造免許、酒税帳簿・申告、果実酒等の表示、食品衛生管理、添加物・亜硫酸塩等の管理、洗浄・交差汚染防止、発酵圧力・二酸化炭素対策、分析、製品ロット追跡
- 選果台、除梗破砕機、圧搾機、発酵・熟成タンク、冷却設備、ポンプ、ろ過機、分析器具、瓶詰・打栓機、ラベラー、洗浄設備、フォークリフトの所有・残債・保守資料
TRUST CHECK
紫波町でワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の確定額と見込みを混ぜない
紫波町の確定欄は生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金がそろった金額に限定します。収穫見込みぶどう、未受入原料、発酵途中タンク、分析前ワイン、熟成中原酒、未承認ブレンド、瓶詰前原酒、表示未確認製品、未受領出荷、返品期間中売上、補助金申請額は見込み欄へ置き、承認・検査・受領が済むまで不足解消扱いにしません。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷に関係する制度は相談、申請、審査、決定、実行、着金の順を個別の日付で追います。
相談資料は原料ロット、糖度、タンク、発酵、圧搾、澱引き、分析、ブレンド、瓶詰、製品ロット、表示、製造・移出数量、酒税帳簿、受領の順にします。原酒から製品まで数量差を追えることが必要です。
製造免許、酒税帳簿・申告、果実酒等の表示、衛生、添加物、発酵時の二酸化炭素対策は省きません。設備を資金化する場合も、免許製造場内での継続利用と所有・保守条件を確認します。
前倒し80万円がなければ22日目の不足は255万円、支払変更もなければ315万円です。
選果台、除梗破砕機、圧搾機、発酵・熟成タンク、冷却設備、ポンプ、ろ過機、分析器具、瓶詰・打栓機、ラベラー、洗浄設備、フォークリフトを資金化した場合、ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の利用料・保守・保険と新規借入の返済を翌週以降へ追加します。
紫波町・岩手県等の制度は、ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷への適用、予算、審査、実行日を確認するまで確定入金にしません。
紫波町の産業背景と制度は自治体・岩手県・国の一次資料で2026-09-03に確認しました。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷の工程、金額、日付は説明用の架空設定です。紫波町の記事画像は生成イメージで、実在する事業者・施設・商品を写したものではありません。ワイン用ぶどうの受入・発酵・熟成・瓶詰出荷に必要な許認可、衛生、表示、制度申請は所管窓口へ別途確認してください。
順番を間違えるリスク
短期調達の返済や手数料が、その後の融資審査や資金繰りを圧迫する場合があります。
表面金利だけで選ぶリスク
金利以外の手数料、返済期間、実際の手取り額まで比べなければ総負担を判断できません。
借換えを繰り返すリスク
今月の不足だけを埋めると、翌月の返済によって同じ資金不足を繰り返す可能性があります。
ご相談内容や審査状況によって、ご案内できる方法は異なります。調達や審査結果を保証するものではなく、最終的な契約判断はお客様ご自身で行っていただきます。
06|よくある質問
紫波町の資金繰り相談でよくある質問
Q発酵を終えたタンクを製品在庫にできますか?
分析、熟成、ブレンド承認、ろ過、瓶詰、表示確認が終わるまでは工程別の原酒・仕掛品です。
Q瓶詰した本数をすぐ売掛金にできますか?
出荷先の受領、返品条件、単価が未確定ならできません。製品ロットと受領・販売報告を確認します。
Q不足時に分析や酒税帳簿を後回しにできますか?
できません。免許・酒税・表示・衛生を守り、確定売上と未納入瓶資材の日付を調整します。
Q醸造設備を資金化するときの確認点は?
免許製造場での継続利用、洗浄、容量、保守、故障時の代替、所有権、残債、保険を確認します。
Qワイン醸造の相談資料は、原料ロットと酒税帳簿をどう結びますか?
原料ロットからタンク、発酵、分析、ブレンド、瓶詰、製品ロット、酒税帳簿、受領、入金を結びます。
07|FREE CONSULTATION
紫波町の不足額と資金調達の順番を無料で整理します
紫波町のワイン用ぶどうの受入・発酵・熟成・瓶詰出荷について、生産者、圃場、品種、収穫日、原料ロット、受入重量、糖度、選果、除梗破砕日、タンク番号、酵母、添加物、温度、比重、発酵開始・終了、圧搾量、澱引き、熟成、分析結果、ブレンド記録、ろ過、瓶・栓ロット、瓶詰日、製品ロット、表示、製造数量、移出数量、酒税帳簿、出荷、受領、返品、請求、入金をそろえ、いつ・何に・いくら不足するかを確認しましょう。
- 相談無料
- 法人・個人事業主向け
- 契約するかは自由
※個人の生活費・遊興費を目的とするご相談は対象外です。