鷹栖町の資金繰り整理
鷹栖町の地域資源とトマトジュースの製造・出荷の現金サイクル
鷹栖町の公式紹介は、町がトマトジュース「オオカミの桃」で知られることを挙げています。本稿ではその地域背景を踏まえ、農産物を加工して販売する事業の資金繰りを取り上げます。実商品の配合・製造方法・財務を示した記事ではありません。
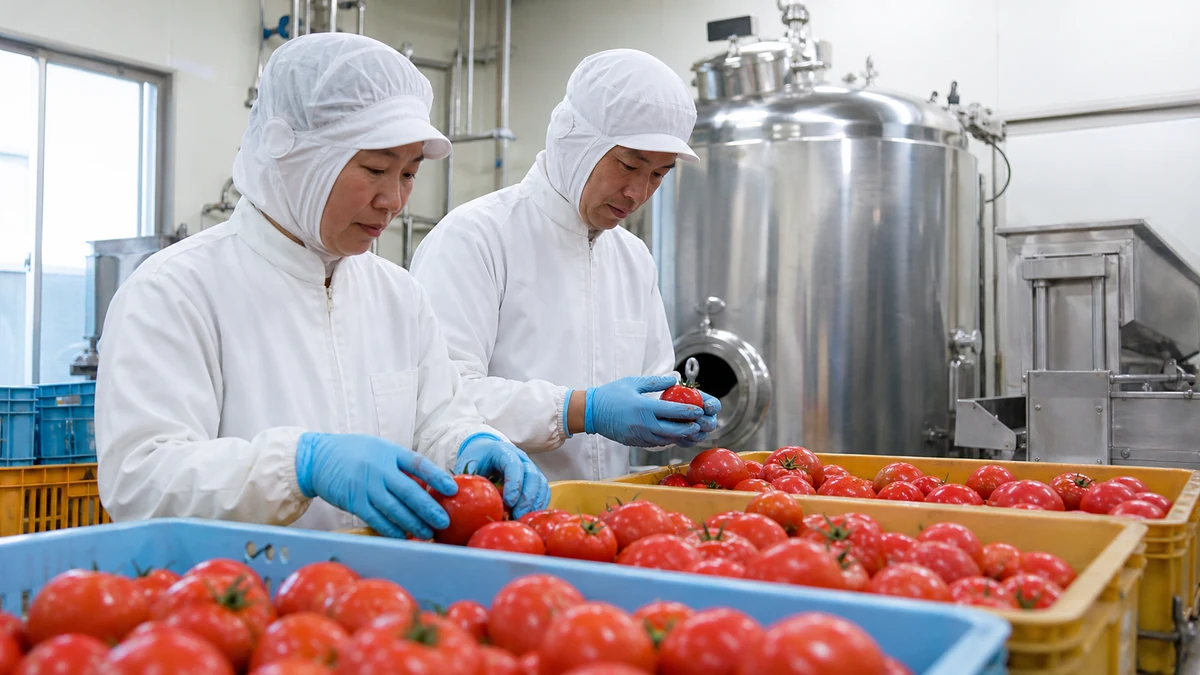
モデルは原料トマトを購入し、自社の製造・充填設備で加工して販売店へ納める事業です。実在ブランドの工場や販売経路を再現せず、許認可、衛生管理、製品規格は実際の製造内容に応じて関係窓口と確認する前提とします。
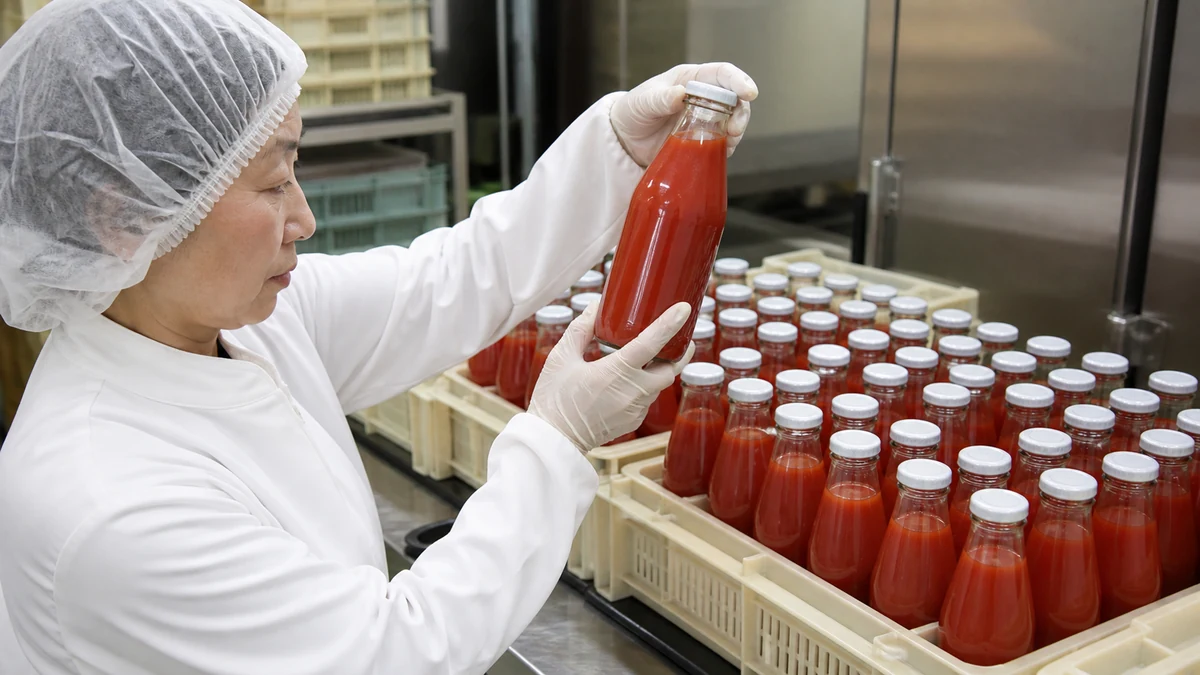
モデルの流れは「原料受入れ → 選別・加工 → 充填・密栓 → 製品確認 → 箱詰め・納品 → 請求・回収」です。製造ロットと得意先別の受注番号を、費用の支払日と販売代金の回収日へ結びます。工程の終了日と支払日を同じものとして扱わず、各契約の請求起点・締日・納期限で確認します。
01|課題
鷹栖町で支払いが先行する場面
鷹栖町で本稿の事業を営む場合、原料トマト代・瓶・キャップ代・加工・検査費・箱・配送費の支払日と売上代金の入金日を照合します。 費用が発生する日と現金を支払う日は同じとは限りません。利益が出ていても、支払いが回収より先なら現預金が不足することがあります。
02|なぜ発生したか(原因)
利益の問題と、支払日・入金日の時間差を分けて考えます
原料を確保できる時期に製造をまとめる想定では、作った分がすべて同じ月に出荷されるとは限りません。容器の最低発注単位、破損や予備分、検査中の製品を含めて支払いを管理します。包装工程は食品製造に付随する作業として扱い、包装資材そのものの製造業とは区別します。
原料トマト代、瓶・キャップ代、加工・検査費、箱・配送費は、既に請求された金額と、これから必要になる見積額を分けて管理します。費用が発生した日ではなく現金が出る日を資金表へ置き、未請求でも継続に必要な支出を省きません。毎月の返済や納税も含め、残高が最も少なくなる日を探します。
03|解決策
鷹栖町の不足額を取引条件から見直す
納品・検収が済んだ得意先に回収日の変更を相談し、容器取引先には既存請求の一部を分割できるか確認します。追加製造は販売見込だけで決めず、保管可能量と賞味期限管理も踏まえて計画します。小ロット化で容器単価や加工段取り費が増える場合には、手元資金の改善と採算の悪化を別に比較します。
入金は、着金済み、契約・請求から金額と期日を確認した予定、条件が未確定の見込の3つに分けます。前受金は契約で金額・期日が合意されていれば出荷前でも入金予定として別枠に置けますが、手元現金へ加えるのは着金後です。資金表は毎週更新し、不足が近い週は日別残高で確認します。
不足額と期限を確定
通帳残高、根拠を確認した入金予定、原料トマト代・瓶・キャップ代・加工・検査費・箱・配送費を日付順に並べます。
回収・支払条件を確認
請求漏れ、検収状況、入金前倒し、分割や期限変更を相談できる支払いを確認します。
必要額だけを比較
銀行・公庫融資と民間の資金調達を、総費用と翌月負担で比較します。
90日後まで見直す
返済・手数料を反映し、翌月以降も現金が残る計画になっているか確認します。
MODEL CASE
鷹栖町のトマトジュースの製造・出荷を数字で考える
以下は鷹栖町での事業を想定した架空のモデルケースです。実在企業の財務、地域の平均・相場ではありません。複数の販売店向けに製造する小規模加工会社の、原料・容器代の支払いが重なる期間です。通年の製造費・売上全体ではなく、既に稼働している事業の一部を切り出します。
金額は開始から18日目までの累計で、既存事業の一期間を切り出しています。栽培・製造の開始から販売までをこの日数で完了する意味ではありません。
支払内訳は原料トマト代260万円、瓶・キャップ代150万円、加工・検査費95万円、箱・配送費75万円、給与・返済等140万円、計720万円です。入金内訳は検収済み販売店代金240万円、前月出荷分の回収70万円、計310万円です。対策例で前倒しする回収は、この入金内訳には含めていない、不足日より後に回収予定の別の既納品債権です。繰り延べる費用は上の支払内訳に含まれる請求の一部とします。ここでの「確定入金」は契約・請求条件から確認した予定であり、着金保証ではありません。
開始残高230万円+入金310万円-支払720万円=マイナス180万円となります。18日目より前後にさらに深い不足がない仮定です。実務では毎日の残高で最大不足日を検算し、予定入金が遅れた場合も別に計算します。
製造ロットと得意先別の受注番号を使い、請求・納期限と予定回収日を対応させます。未請求の必要支出は見積額として残し、資料が未確定という理由でゼロにしません。
製造ロットの出荷可否と納品数量の確認が完了したかを調べます。条件未達の数量は見込枠にとどめ、売掛債権の存在は契約・請求・受領資料で別に確認します。
納品検収済み卸売代金の合意による一部早期回収で45万円、瓶・キャップ代の合意による一部分割払いで55万円を不足日までに動かせるかを確認します。口頭の希望だけでは資金表を改善させません。
出荷判定が遅れたロットは回収予定を後ろへ移し、再確認や保管の費用を追加します。保留品まで販売済みとして残高を合わせず、販売店へ伝える納期も更新します。
判断のポイント納品検収済み卸売代金の合意による一部早期回収で45万円を前倒しし、瓶・キャップ代の合意による一部分割払いで55万円を後の週へ移すと、残る不足は80万円です。これを食品加工事業の運転資金融資相談の出発点にします。45+55+80=180万円という計算で、前倒し回収は元の週から除き、繰り延べた支払いは後の週に必ず残します。同じ項目の削減と繰延を二重計上しません。
調整は相手方の合意が前提です。給与等の支払義務を一方的に遅らせず、18日目までに効果が出る分だけを反映します。融資の承認・実行が未確定なら、残額は未解消です。
これは不足をゼロにするだけの試算で、十分な余裕資金を確保した例ではありません。実際の調達額には最低残高、調達費用、返済開始後の支出、入金遅延の影響を加味します。繰延先で新たに不足しないか、13週間の最後まで確認します。
04|当社のサービス
鷹栖町で相談先へ伝える必要額と期限
町の産業担当や商工団体、取引金融機関へ、いつ・何の支払いに・いくら必要かを伝えます。製造・卸売等でも、企業規模、事業所、必要な許認可等の条件を満たすか個別に確認します。原料が農産物であっても融資の区分は事業実態によります。自ら栽培する生産資金はJA等の農業金融窓口へ分けます。
公的支援の対象確認、金融機関の融資審査、保証機関の審査はそれぞれ別です。希望額だけでなく、製造ロットと得意先別の受注番号から確認できる回収予定、既存返済、販売が遅れた場合の対応を提示します。今の不足と、繰り返し生じる赤字・長期在庫の問題も分け、借入だけで恒常的な赤字が解消したとは考えません。
銀行・公庫融資
時間、事業計画、返済見込みを確認し、優先して検討します。
ビジネスローン
金利、手数料、毎月返済額、総返済額、提供会社の登録を確認します。
ファクタリング
請求済み売掛金の手数料と実際の手取り額を比較します。
リースバック
車両・重機・設備を使用し続ける条件と総負担を確認します。
4つの確認項目から、比較する候補を絞ります
複数に該当する場合必要時期、手取り額、総費用、90日後の残高を同じ条件で比較
DEADLINE GUIDE
鷹栖町で不足日から逆算する相談の順序
次の日数は準備の目安であり、審査・契約・着金に必要な期間を保証しません。不足に気づいた時点で連絡し、正式な資金相談と取引条件の調整を並行します。
町の産業担当や商工団体、取引金融機関へ、運転資金と設備資金を分けて相談します。制度の対象条件に合うだけで融資が決まるわけではありません。
納品検収済み卸売代金の合意による一部早期回収や瓶・キャップ代の合意による一部分割払いの可否を確認します。支払いの変更には合意が必要で、繰延先の資金も準備します。
金融機関へ不足日を伝え、実行できない場合の対応も確認します。債権や自己所有資産の活用は、権利と総費用、手取り、契約後の負担を確認して判断します。
衛生管理、製品確認、給与の支払いを続ける資金を含む必須支払いを整理し、対応が難しい支払先には期限前に連絡します。未確定売上を前提とする高額な契約を急がないでください。
LOCAL ASSET OPTION
鷹栖町で所有設備を活用する前の確認
自社所有の加工タンク、充填機、配送車は、所有権や契約を確認したうえで資金化の可否を検討する候補です。食品製造設備は設置・配管や衛生管理と一体のため、所有権の変更後も適切に使い続けられる契約か確認が必要です。借用設備や担保付き設備を自由に売却できるとは限りません。
査定額から残債返済・手数料等を差し引いた手取りと、使い続けるための月額利用料、保守、保険、契約期間、中途解約条件を比較します。工程記録があるだけでは所有権を証明できません。購入書類等で名義と担保を確かめ、受取後の固定費も13週間表と長期計画へ反映します。
鷹栖町で併せて確認したい公的相談窓口
鷹栖町の中小企業等活動促進事業補助金は、販売促進、販路拡大、人材育成の取り組みを案内しています。2026年4月1日更新ページの補助対象期間は令和7〜9年度です。商品開発の原材料費は試作・商品化等の目的に沿うかが問題となり、通常販売分のトマト仕入れが当然に対象になるわけではありません。本社・事業所等の要件、対象事業、実施前に必要な手続き、実績報告と請求の時期を産業振興課へ確認してください。補助対象期間内でも、予算や採択、入金日が確定するわけではありません。
05|なぜ当社に依頼するのか
鷹栖町で帳簿と現場の数量を照合する理由
原料の重量、製造出来高、容器の使用数、出荷本数は異なる数字です。製造中の損失、検査用の採取分、保留や破損を記録し、販売対象だけを契約単価に対応させます。納品後の返品・値引き条件も請求額に影響するため、承認待ちの処理を放置しません。季節的な製造集中と通年販売の組合せは月次計画で把握し、13週間表を更新して次の原料調達までの残高を確認します。出荷を急ぐために安全確認を短縮することは資金対策に含めません。
LOCAL REVIEW POINT
鷹栖町で契約前に比べる総費用と着金日
調達方法を比較するときは、金利だけでなく保証料、事務手数料、査定費、保険等と実際の着金日を並べます。衛生管理、製品確認、給与の支払いを続ける資金を確保できるか、返済開始後にも確認します。売掛債権の資金化を検討する場合も、契約・請求・受領記録で債権の成立と金額を確かめ、手取り額と契約上の負担を確認します。
鷹栖町や北海道の制度について、掲載情報を確認した日は2026年8月30日です。予算残額、現在の受付、審査結果や個別の実行日は窓口へ照会していません。申込直前に条件を再確認し、承認や着金が未確定の金額を不足解消済みとして扱わないでください。
PREPARATION
鷹栖町の資金繰り相談で準備する資料
帳簿と製造ロットと得意先別の受注番号を結び、数量が現金に変わるまでの説明を用意します。書類が揃わない場合は確認先と入手予定日も伝え、相談自体を遅らせません。
資金残高と納期限
- 直近6か月の通帳・入出金明細
- 今後13週間の支払予定・未請求費用の見積り
- 借入・リース返済表、納税予定
受注・回収と経営状況
- 注文書・契約書・請求書と納品受領資料
- 得意先別の回収予定と契約済み前受金の条件
- 直近試算表・決算書、月次または年度の事業計画
トマトジュースの製造・出荷の確認記録
- 原料の受入重量・選別結果と仕入請求の対応表
- 製造ロット別の出来高と検査保留の記録
- 瓶・キャップ・箱の発注単位と残数一覧
- 製品の出荷判定、納品受領と返品条件の資料
- 通常製造費と新商品試作費を分けた計画
TRUST CHECK
鷹栖町で確定・予定・未確認を分ける
相談時には、誰がいつ確認した数字なのかを資料と一緒に示します。注文の希望、在庫評価、未採択の補助金は現金ではありません。入金予定にも遅延リスクがあり、支出側には未請求の必要経費があります。条件が変わったら理由と確認日を記録し、当初計画に合わせるために都合のよい数字を残さないことが重要です。
出荷判定が遅れたロットは回収予定を後ろへ移し、再確認や保管の費用を追加します。保留品まで販売済みとして残高を合わせず、販売店へ伝える納期も更新します。
回収前倒しは将来の入金を減らし、支払繰延は将来の支出を増やします。返済も含めた次の資金の谷を点検します。
鷹栖町と北海道の最新条件、予算、受付、実行日を申込前に確認します。条件に合うことと採択・融資承認を混同しません。
地域の背景は掲載の公式紹介、制度の案内は自治体・支援機関の一次資料で確認しました。工程と金額は説明用の仮定です。掲載画像は想定場面の生成イメージで、実在の施設・人物・商品を撮影したものではありません。個別の利用資格、予算、審査結果、実行日は未確認です。
順番を間違えるリスク
短期調達の返済や手数料が、その後の融資審査や資金繰りを圧迫する場合があります。
表面金利だけで選ぶリスク
金利以外の手数料、返済期間、実際の手取り額まで比べなければ総負担を判断できません。
借換えを繰り返すリスク
今月の不足だけを埋めると、翌月の返済によって同じ資金不足を繰り返す可能性があります。
ご相談内容や審査状況によって、ご案内できる方法は異なります。調達や審査結果を保証するものではなく、最終的な契約判断はお客様ご自身で行っていただきます。
06|よくある質問
鷹栖町の資金繰り相談でよくある質問
Q鷹栖町の資金繰り相談で、最初に用意するものは?
通帳、直近の試算表、13週間の入出金予定、借入返済表を用意します。製造ロットと得意先別の受注番号で数量と取引を追える資料を添え、詳しい一覧は本稿の準備資料を参照してください。
Q鷹栖町の公的支援があれば、すぐに資金を確保できますか?
確保できるとは限りません。町の支援は対象となる販売促進等の活動費の補助で、日常の全原料代を給付する制度ではありません。試作用原材料と通常製造分を分け、申請の順序と交付時期を確認します。今の運転資金の融資審査は別途進めます。
Q不足まで2週間を切った場合、何を優先しますか?
納品検収済み卸売代金の合意による一部早期回収と、瓶・キャップ代の合意による一部分割払いを相手方と協議し、金融機関への相談も並行します。日数は実行の保証ではありません。必要な品質管理を省略せず、給与等の支払義務を一方的に変更しないことが前提です。
Q製造済みで未出荷のトマトジュースを入金予定に含められますか?
在庫評価額だけでは入金予定にできません。製造ロットの出荷可否と納品数量の確認を経て、納品・請求・回収条件を確認した分を予定へ置きます。出荷前の前受金は、契約で金額・期日を確認できる場合に別枠で予定管理し、現金残高へ加えるのは着金後です。
Q設備を売却して使い続ける方法で、注意することは?
食品製造設備は設置・配管や衛生管理と一体のため、所有権の変更後も適切に使い続けられる契約か確認が必要です。借用設備や担保付き設備を自由に売却できるとは限りません。査定額だけで決めず、残債を差し引いた手取り、月額利用料、保守責任、解約条件を確認します。契約後の固定支出を含めても事業を続けられるか検討します。
07|FREE CONSULTATION
鷹栖町の不足額と資金調達の順番を無料で整理します
鷹栖町でトマトジュースの製造・出荷の支払いと回収がずれている方へ。通帳と取引資料をもとに、不足する日、必要な金額、先に相談する窓口を整理しましょう。
- 相談無料
- 法人・個人事業主向け
- 契約するかは自由
※個人の生活費・遊興費を目的とするご相談は対象外です。